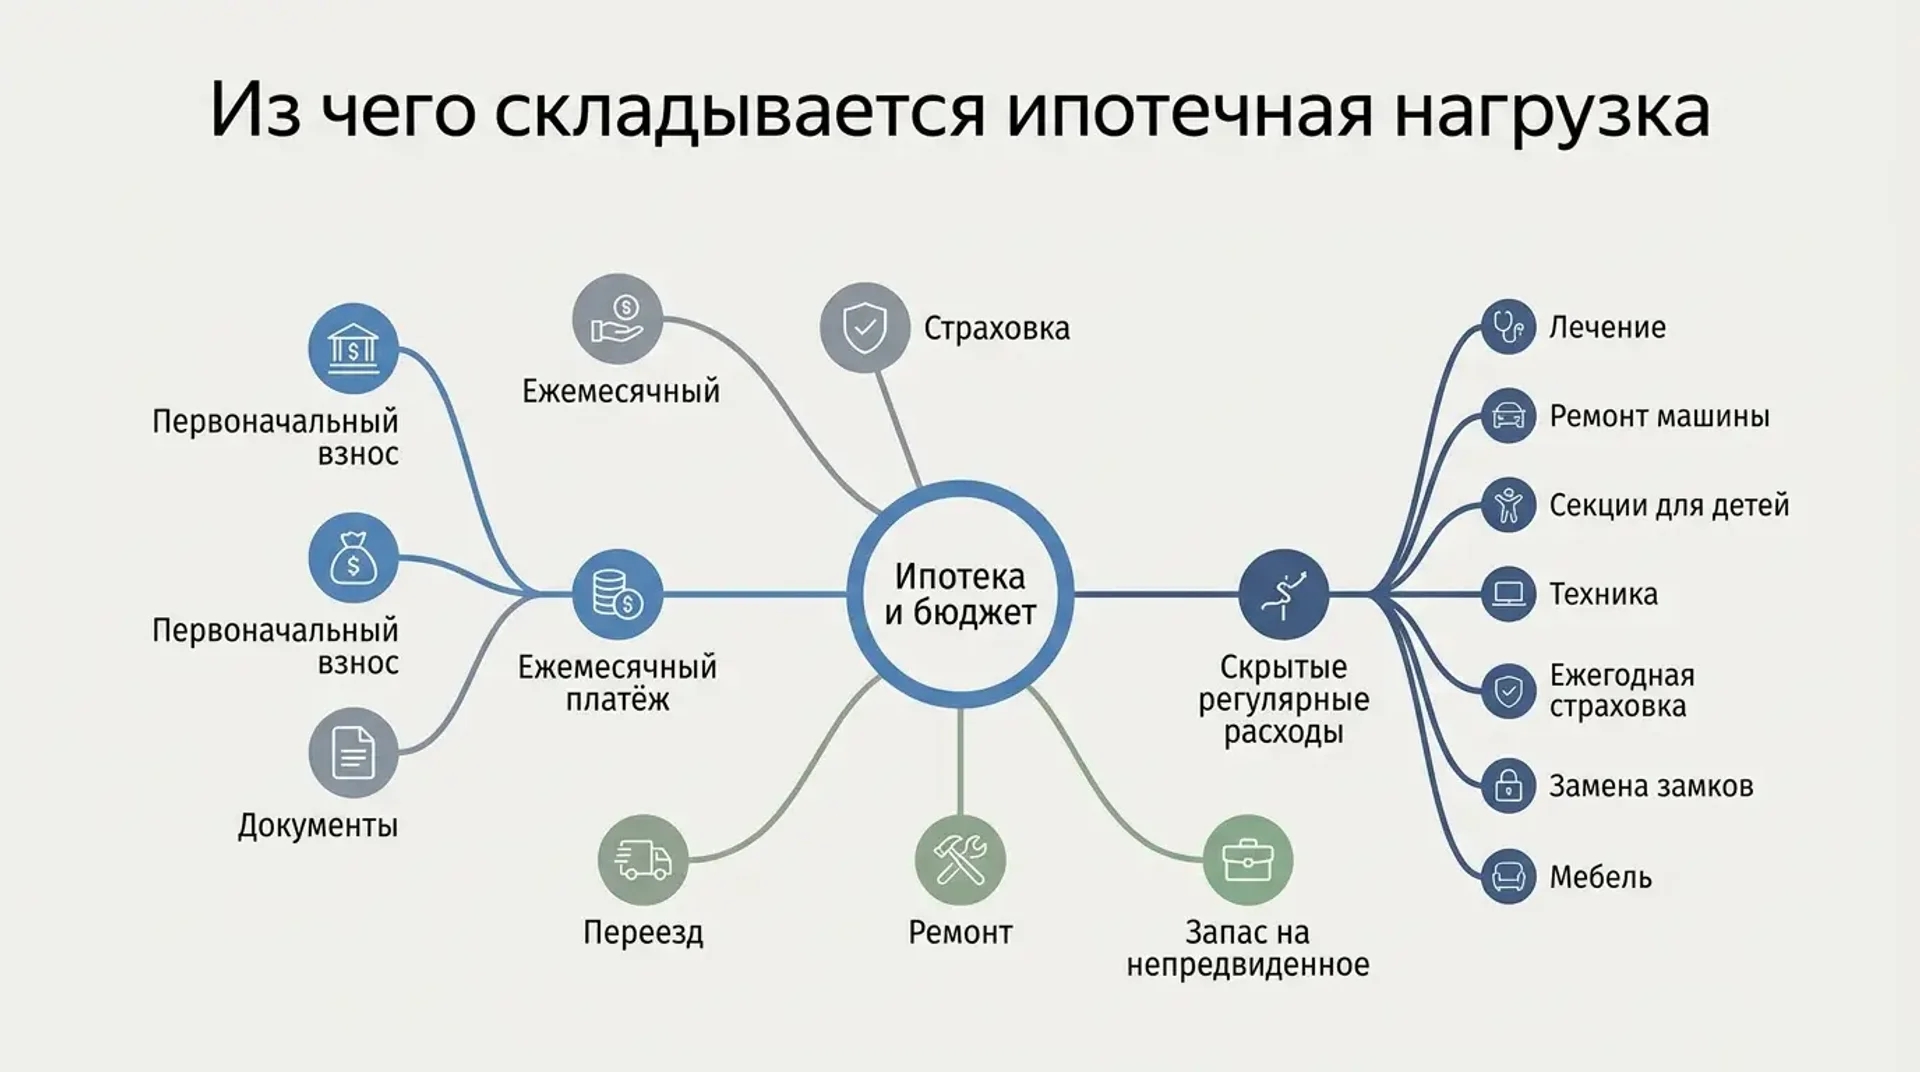
Покупка квартиры — это не только радость и предвкушение новой жизни, но и длинная строка расходов: первоначальный взнос, ежемесячный платёж, страховка, документы, переезд, ремонт и запас на непредвиденное. Когда выбирается квартира в ипотеку, важно считать не только одобренную сумму, но и жизнь после сделки.
Ипотека редко становится тяжёлой из-за одной цифры. Обычно давление создают расходы, которые не попали в первый расчёт: лечение, ремонт машины, секции для детей, техника, ежегодная страховка, замена замков, мебель. В банковской заявке эти траты могут выглядеть второстепенными, но в семейном бюджете они конкурируют с ипотечным платежом каждый месяц.
Платёж считают от бюджета, а не от одобрения
 Допустимый ипотечный платёж определяют по свободному денежному потоку. Из регулярного дохода вычитают обязательные расходы, действующие кредиты, сезонные траты и сумму, которую семья продолжит откладывать после покупки. Оставшийся результат показывает верхнюю границу нагрузки, но занимать её целиком рискованно.
Банковский расчёт отвечает на вопрос, может ли заёмщик выполнять договор при заявленных доходах и текущих обязательствах. Семейный расчёт шире. В нём остаются стоматология, помощь родственникам, ремонт автомобиля, поездки, школьные платежи и месяцы без премии. Эти строки редко видны в кредитной анкете, хотя деньги уходят с того же счёта.
Один месяц почти всегда искажает картину. В нём может не быть страховки, сезонной одежды, ремонта техники или крупной покупки. Лучше поднять выписки за несколько месяцев и разделить расходы на постоянные, переменные и нерегулярные. Годовой платёж делят на двенадцать и добавляют к среднемесячной нагрузке.
До выбора суммы стоит учесть:
- обязательные бытовые расходы, которые нельзя быстро сократить;
- действующие кредиты, рассрочки, алименты и регулярные выплаты;
- нерегулярные траты, пересчитанные на месяц;
- расходы на ремонт, лечение, обучение и замену техники;
- резерв, который не уходит в первоначальный взнос.
Доход тоже не стоит сводить к одной цифре. Оклад и гарантированные выплаты можно считать базой, а премии, подработки и сезонную выручку — переменной частью. Если ипотека держится только на удачном квартале или нескольких дополнительных заказах, любое снижение активности быстро превращает платёж в источник напряжения.
Осторожный расчёт делают по слабому месяцу, а не по лучшему. Переменный доход можно направлять на досрочное погашение, ремонт или пополнение подушки. Такой подход не выглядит эффектно в таблице, зато оставляет семье право заболеть, сменить работу или временно снизить нагрузку.
Первоначальный взнос не закрывает все расходы
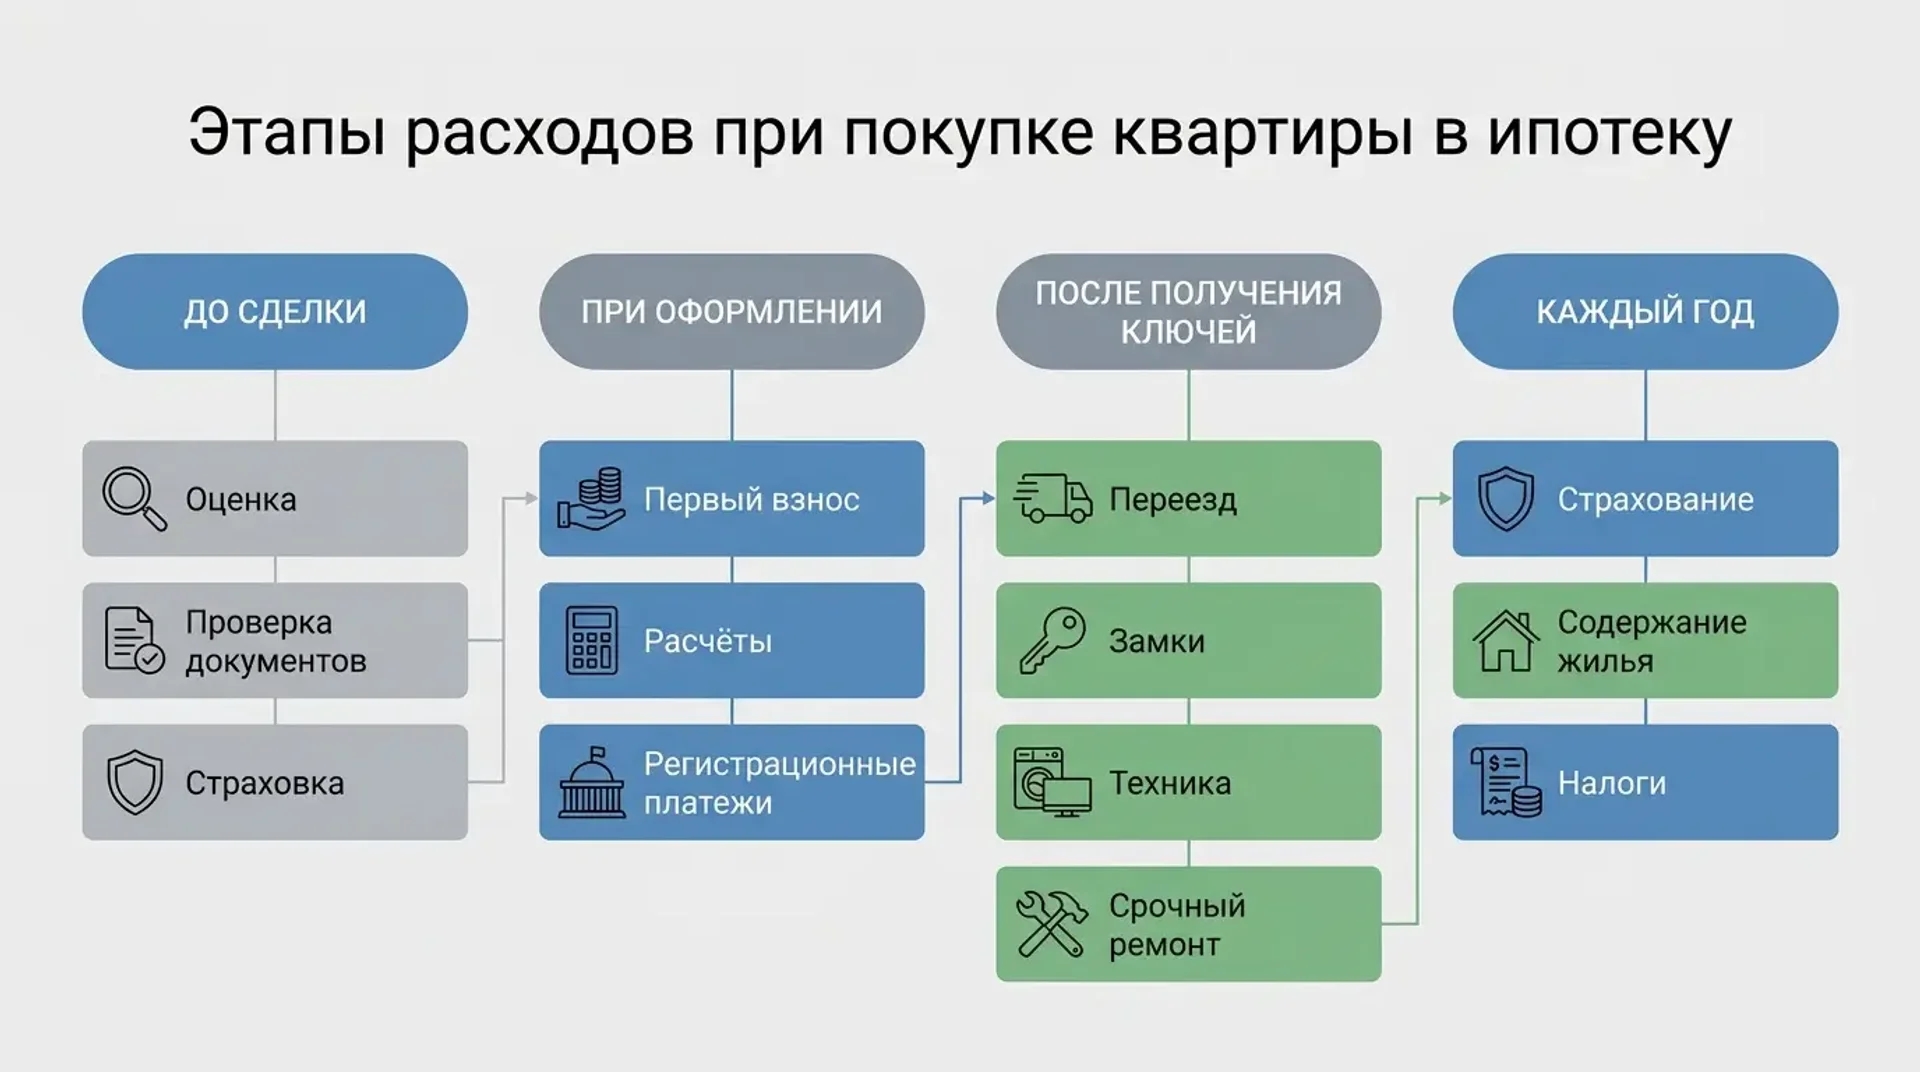
Первоначальный взнос — только одна часть покупки. Рядом появляются оценка объекта, страхование, оформление документов, банковские операции, расчёты между сторонами, регистрация, переезд и первые работы в квартире. Состав платежей зависит от банка, объекта и условий сделки, поэтому каждую сумму проверяют по документам.
Самая опасная ошибка — перевести почти все накопления в первый взнос. После регистрации квартира может встретить тугим замком, старой электрикой, протекающим краном или отсутствием нужной мебели. Даже пригодное для проживания жильё требует расходов в первые недели: заменить личинки замков, перевезти вещи, купить бытовые мелочи, проверить сантехнику.
Размер взноса влияет на сумму кредита и переплату, но увеличение взноса не всегда оправдывает обнуление резерва. Часть денег должна оставаться ликвидной — доступной без продажи имущества и долгих согласований. Квартира не заменяет денежную подушку: быстро получить из неё небольшую сумму на лечение или очередной платёж не получится.
| Этап | Возможные расходы | Что проверить заранее |
| До сделки | Оценка, проверка документов, страховка | Кто оплачивает, можно ли выбрать исполнителя |
| При оформлении | Первый взнос, расчёты, регистрационные платежи | Назначение каждой суммы и условия возврата |
| После получения ключей | Переезд, замки, техника, срочный ремонт | Что нужно сразу, что можно перенести |
| Каждый год | Страхование, содержание жилья, налоги | Даты платежей и возможное изменение суммы |
Смету лучше вести в двух вариантах: необходимый минимум и вероятный расход. В минимуме остаётся только то, без чего сделка или заселение невозможны. Во втором варианте учитывают работы, которые почти наверняка появятся после осмотра квартиры, даже если их можно отложить на несколько недель.
Если покупка зависит от продажи другого имущества, деньги нельзя считать окончательно доступными до завершения обеих операций. Сроки могут разойтись, расчёт — задержаться, часть суммы — уйти на переезд или подготовку объекта. Таблица должна выдерживать эту паузу хотя бы на бумаге.
Ставка, срок и досрочное погашение
 Сравнивать ипотечные предложения только по ставке нельзя. Низкая ставка может зависеть от страховки, платной услуги, крупного взноса или других условий. Запрашивать расчёты лучше на одинаковую сумму и одинаковый срок, иначе меньший платёж может объясняться просто более длинным договором.
В документах проверяют полную стоимость кредита, график платежей, общую сумму выплат, требования к счёту, условия страхования, порядок досрочного погашения и последствия просрочки. Рекламная строка показывает не договор, а вход в разговор.
Длинный срок снижает обязательный платёж, но обычно увеличивает сумму процентов. Короткий срок сокращает переплату, зато делает бюджет чувствительнее к снижению дохода. Выбор не сводится к «выгодно» или «невыгодно»: семья выбирает между риском большой переплаты и риском высокой текущей нагрузки.
Иногда разумнее взять срок с переносимым обязательным платежом, а свободные деньги направлять на досрочное погашение. Схема работает только при дисциплине. Если разница незаметно уходит на повседневные расходы, длинный срок остаётся длинным, а ожидаемая экономия живёт только в первоначальной таблице.
Досрочный платёж не стоит делать из последнего резерва. Деньги уже окажутся внутри кредита, а при внезапных расходах их придётся занимать снова, часто на худших условиях. Сначала восстанавливают подушку после сделки, затем ускоряют погашение.
Страховка и запас прочности
Страховку оценивают не только по цене. Важны покрываемые события, исключения, срок, порядок выплаты, документы для обращения и влияние полиса на ставку. Самая дешёвая программа может оказаться слишком узкой. Читать нужно не только полис, но и правила страхования: там обычно указаны сроки уведомления, перечень исключений и документы для выплаты.
Нельзя исходить из того, что любой полис полностью решит проблему при любой неприятности. Выплата зависит от события, условий договора и подтверждённого ущерба. Финансовый резерв поэтому дополняет страховку, но не заменяет её. Подушка закрывает обычные жизненные сбои: задержку зарплаты, ремонт, лечение, поиск новой работы.
Проверку устойчивости проводят через стресс-сценарий. Семья временно уменьшает ожидаемый доход, добавляет рост расходов и смотрит, сколько месяцев сможет платить без новых займов. Для человека с окладом и для предпринимателя сценарии будут разными, но логика одна: ипотека должна выдерживать не только лучший месяц.
Если платёж рассчитан на два дохода, нужно проверить, что будет при временной потере одного из них. Устная фраза «справимся» плохо переносится в цифры. Гораздо понятнее выглядит календарь: остаток резерва после каждого месяца, обязательные платежи и дата, когда придётся сокращать расходы или обсуждать график с банком.
Как покупка меняет личные финансы
После сделки квартира становится крупной частью семейного капитала, но остаётся низколиквидным активом. Продать долю стены ради срочного счёта невозможно, а полноценная сделка требует времени и расходов. Поэтому накопления, страховка и контроль бюджета не теряют смысла после получения ключей.
Меняется и структура обязательств. Появляются коммунальные платежи, содержание дома, ремонт, мебель, налоговые вопросы, ежегодные страховые взносы. Часть расходов будет регулярной, часть — редкой, но крупной. Их лучше вписать в календарь сразу, пока покупка ещё не создала иллюзию завершённости.
Перед подписанием
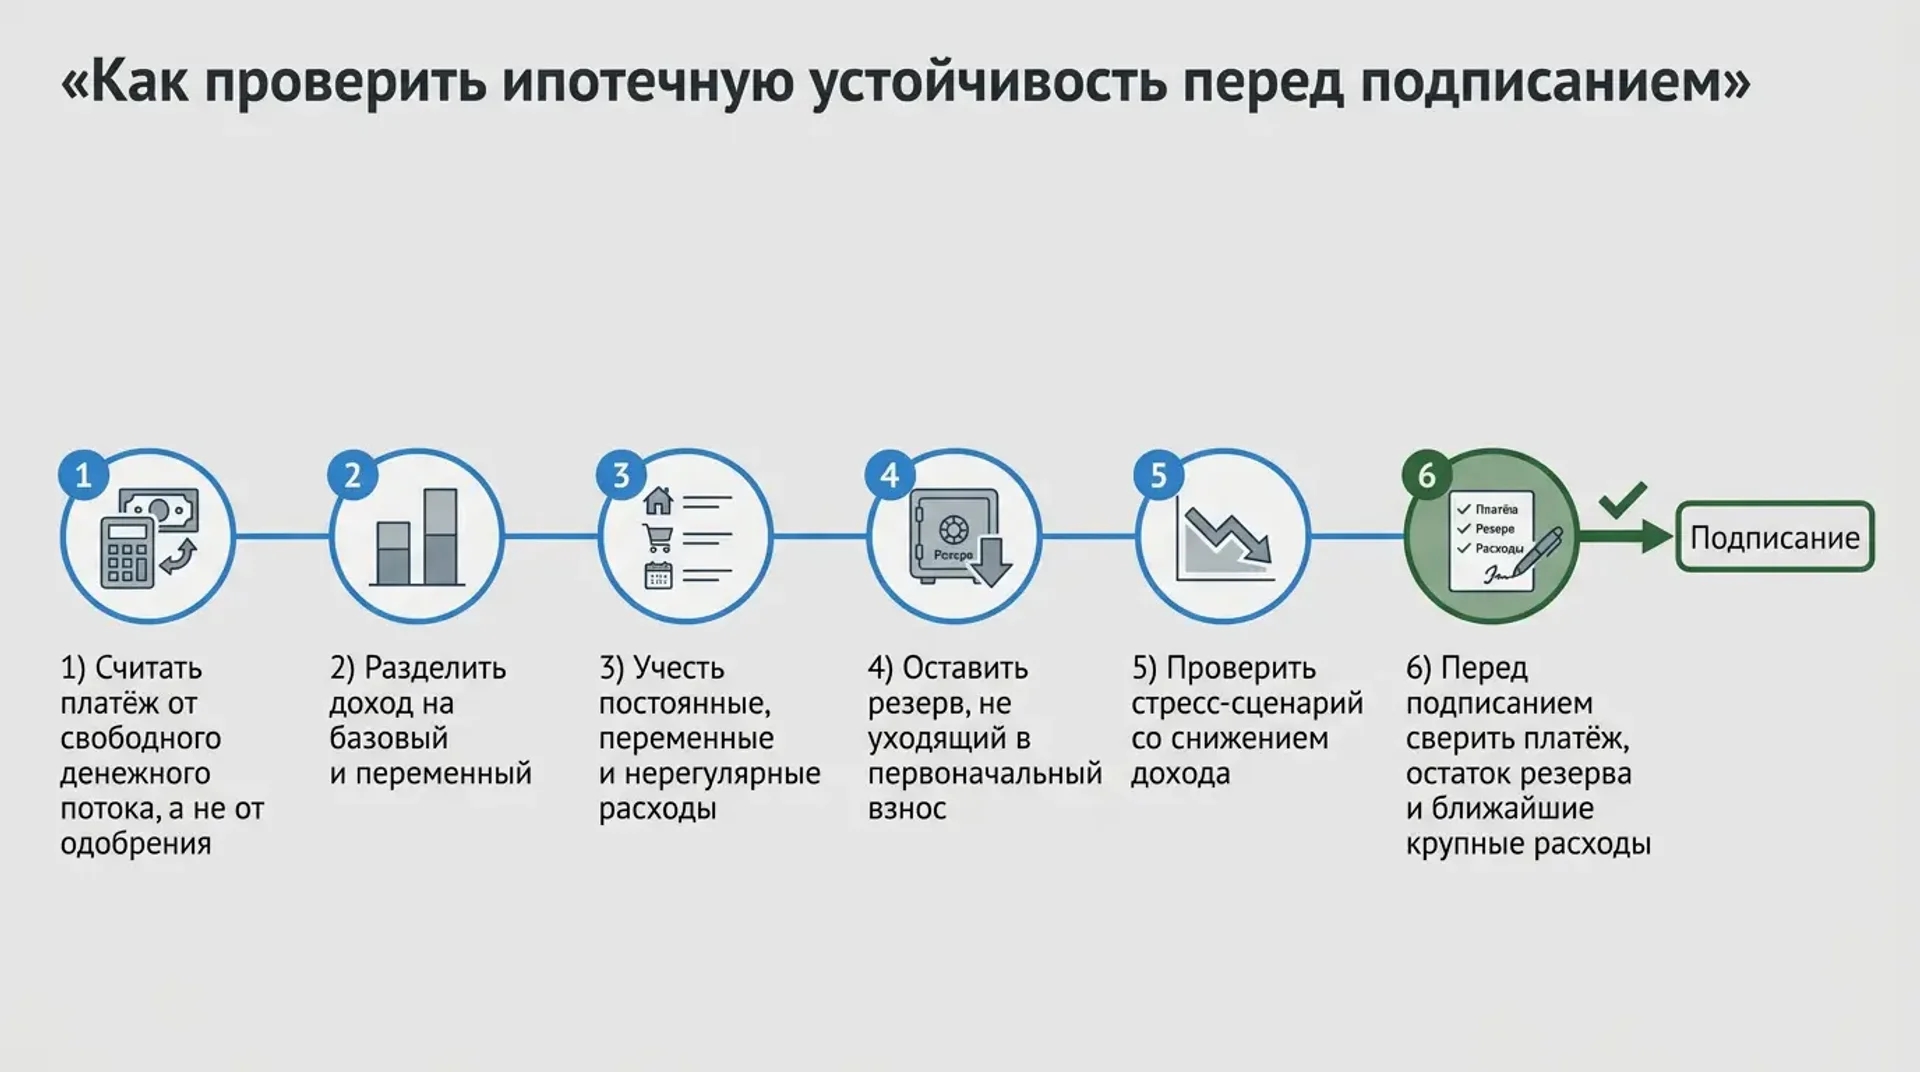 Перед сделкой стоит вернуться к расчёту и проверить три вещи: платёж после покупки, остаток резерва и ближайшие крупные расходы. Если все деньги уходят в первый взнос, а ремонт, страховка и переезд остаются «как-нибудь потом», бюджет становится слишком хрупким.
Хороший ипотечный расчёт не обещает полного спокойствия на годы вперёд. Он показывает, выдержит ли семья обычные отклонения: снижение дохода, задержку выплат, болезнь, срочный ремонт или рост расходов. Такой запас важнее максимальной суммы одобрения, потому что платить придётся не банку из презентации, а семье из реального бюджета.